Domain unterverteilungen.de kaufen?
Wir ziehen mit dem Projekt
unterverteilungen.de um.
Sind Sie am Kauf der Domain
unterverteilungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unterverteilungen.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Stumpf Metall Schubladen-Einteilungen 100mm Höhe 18-teilig (7002106)Einleitung Die Stumpf Metall Schubladen-Einteilungen sind ein 18-teiliges Set zur übersichtlichen Organisation von Schubladen. Eigenschaften • Schubladen-Einteilungs-Set für Großraumschubladen mit 100 mm Höhe \n• Geeignet für Schränke mit 1000 mm Breite \n• Besteht aus verzinkten Stahlelementen für hohe Stabilität \n• Enthält 6 Tiefenprofile Typ B1 mit 130 mm Breite \n• Beinhaltet 12 Quertrenner Typ B1 zur variablen Fachunterteilung \n• Ermöglicht die Einteilung in 18 tiefenvariable Fächer \n• Robuste Konstruktion für langlebigen Einsatz \n• Praktische und flexible Organisation der Schublade Anwendung • Organisation von Werkzeugen und Kleinteilen in Werkstatt und Betrieb \n• Einteilung von Schubladen für bessere Übersichtlichkeit \n• Einsatz in Metall- oder Werkstattschubladen \n• Optimierung der Lagerung von Kleinteilen und Zubehör Lieferumfang • 6 x Tiefenprofile Typ B1 (je 130 mm breit) \n• 12 x Quertrenner Typ B1 (7002106)89,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Stumpf Metall Schubladen-Einteilungen 200 mm Höhe 18-teilig (7002206)Einleitung Die Stumpf Metall Schubladen-Einteilungen sind eine praktische Lösung zur übersichtlichen Organisation von Werkzeugen und Kleinteilen in Schubladen. Eigenschaften • Schubladen-Einteilungs-Set aus verzinktem Stahl \n• Für Großraumschubladen der Serien ESTA und MovaFlex \n• Passend für Schränke mit 1000 mm Breite \n• Besteht aus 6 Tiefenprofilen Typ B1 und 12 Quertrennern Typ B1 \n• Unterteilt Schubladen in 18 tiefenvariable, 130 mm breite Fächer \n• Robuste und langlebige Bauweise \n• Einfache Montage und flexible Anpassung der Fächerbreite Anwendung • Organisation und Trennung von Kleinteilen in Werkstatt und Lager \n• Einsatz in Metall- oder Werkzeugschubladen zur übersichtlichen Aufbewahrung \n• Geeignet für industrielle und handwerkliche Arbeitsumgebungen \n• Optimierung der Arbeitsabläufe durch geordnete Materiallagerung Lieferumfang • 6 x Tiefenprofile Typ B1 (je 130 mm breit) \n• 12 x Quertrenner Typ B1 (7002206)129,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
E/D/E Werkzeugkasten 5 Unterteilungen Orange (3842249)Einleitung Der E/D/E Werkzeugkasten mit fünf Unterteilungen in Orange ist ein praktisches Aufbewahrungsprodukt für die übersichtliche Organisation von Werkzeugen. Eigenschaften • Werkzeugbox aus robustem Stahl mit Hammerschlag-Emaillierung \n• Pulverbeschichtete Oberfläche für hohe Widerstandsfähigkeit \n• Einklappbarer Griff zur platzsparenden Aufbewahrung \n• Einfaches Öffnen durch Ziehen am Griff für schnellen Zugriff \n• Fünf übersichtliche Fächer, alle ohne Öffnen von Deckeln zugänglich Lieferumfang • 1 x Werkzeugkasten mit 5 Unterteilungen (3842249)68,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Stumpf Metall Schubladen-Einteilungen 100mm Höhe 18-teilig (7002106)Einleitung Die Stumpf Metall Schubladen-Einteilungen sind ein 18-teiliges Set zur übersichtlichen Organisation von Schubladen. Eigenschaften • Schubladen-Einteilungs-Set für Großraumschubladen mit 100 mm Höhe \n• Geeignet für Schränke mit 1000 mm Breite \n• Besteht aus verzinkten Stahlelementen für hohe Stabilität \n• Enthält 6 Tiefenprofile Typ B1 mit 130 mm Breite \n• Beinhaltet 12 Quertrenner Typ B1 zur variablen Fachunterteilung \n• Ermöglicht die Einteilung in 18 tiefenvariable Fächer \n• Robuste Konstruktion für langlebigen Einsatz \n• Praktische und flexible Organisation der Schublade Anwendung • Organisation von Werkzeugen und Kleinteilen in Werkstatt und Betrieb \n• Einteilung von Schubladen für bessere Übersichtlichkeit \n• Einsatz in Metall- oder Werkstattschubladen \n• Optimierung der Lagerung von Kleinteilen und Zubehör Lieferumfang • 6 x Tiefenprofile Typ B1 (je 130 mm breit) \n• 12 x Quertrenner Typ B1 (7002106)89,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Stumpf Metall Schubladen-Einteilungen 200 mm Höhe 18-teilig (7002206)Einleitung Die Stumpf Metall Schubladen-Einteilungen sind eine praktische Lösung zur übersichtlichen Organisation von Werkzeugen und Kleinteilen in Schubladen. Eigenschaften • Schubladen-Einteilungs-Set aus verzinktem Stahl \n• Für Großraumschubladen der Serien ESTA und MovaFlex \n• Passend für Schränke mit 1000 mm Breite \n• Besteht aus 6 Tiefenprofilen Typ B1 und 12 Quertrennern Typ B1 \n• Unterteilt Schubladen in 18 tiefenvariable, 130 mm breite Fächer \n• Robuste und langlebige Bauweise \n• Einfache Montage und flexible Anpassung der Fächerbreite Anwendung • Organisation und Trennung von Kleinteilen in Werkstatt und Lager \n• Einsatz in Metall- oder Werkzeugschubladen zur übersichtlichen Aufbewahrung \n• Geeignet für industrielle und handwerkliche Arbeitsumgebungen \n• Optimierung der Arbeitsabläufe durch geordnete Materiallagerung Lieferumfang • 6 x Tiefenprofile Typ B1 (je 130 mm breit) \n• 12 x Quertrenner Typ B1 (7002206)129,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
E/D/E Werkzeugkasten 5 Unterteilungen Orange (3842249)Einleitung Der E/D/E Werkzeugkasten mit fünf Unterteilungen in Orange ist ein praktisches Aufbewahrungsprodukt für die übersichtliche Organisation von Werkzeugen. Eigenschaften • Werkzeugbox aus robustem Stahl mit Hammerschlag-Emaillierung \n• Pulverbeschichtete Oberfläche für hohe Widerstandsfähigkeit \n• Einklappbarer Griff zur platzsparenden Aufbewahrung \n• Einfaches Öffnen durch Ziehen am Griff für schnellen Zugriff \n• Fünf übersichtliche Fächer, alle ohne Öffnen von Deckeln zugänglich Lieferumfang • 1 x Werkzeugkasten mit 5 Unterteilungen (3842249)68,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
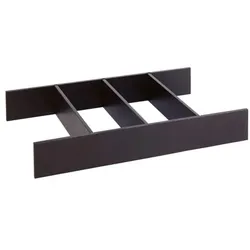
APS Besteckkasteneinsatz »Frames« mit 4 Unterteilungen mehrfarbig, 48x8x28 cmBesteckkasteneinsatz »Frames« mit 4 Unterteilungen, Breite: 48. cm, Tiefe: 28 cm, Höhe: 8 cm, Farbe: schwarz-braun, Form: rechteckig, Catering & Haushalt/Aufbewahren/Besteckkasten54,73 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Durable Personalhefter 255403 255403 Anzahl Unterteilungen:5 Rot 1St.Gesucht und schnell gefunden: Die Hefter mit 5 Unterteilungen und separaten Heftmechaniken ermöglichen die übersichtliche Organisation von Projektakten und Dokumentationen. . Organisationshefter mit 5 Unterteilungen mit separaten Heftmechaniken . Ideal als Personalhefter verwendbar: Vorgedrucktes Deckblatt und Table für den direkten Einsatz als Personalakte . Beschriftung des Deckblattes durch Einschieben in die transparente Vordertasche . Zusätzliche Beschriftung durch seitlichen Beschriftungsstreifen und variabel einsetzbare Reiter . Einfache und professionelle Beschriftung mit DURAPRINT . Rückendeckel mit Innentasche für zusätzliche ungelochte Unterlagen . Inkl. Hängeschiene zur Ablage in Hängeregistratur8,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.